Invertir en Zaragoza en 2026: los barrios donde más rentable es comprar un piso
 J. Matías
Si me preguntas cuánto renta un piso en Zaragoza hoy, la respuesta corta es esta: alrededor de un 6,3 % bruto de media. Pero entre el mejor y el peor distrito hay casi 2 puntos de diferencia.
Y eso, en una inversión de 150.000 €, son unos 2.800 € al año más o menos en tu bolsillo.
Llevo más de 245 operaciones en Zaragoza y la pregunta que más me hacen los inversores es siempre la misma: ¿dónde compro? Así que he cogido los datos de precio de venta y de alquiler de septiembre de 2026, distrito por distrito, y he hecho los números.
Te los dejo aquí, con un ejemplo con todos los gastos, y te cuento qué barrios elegiría yo según lo que busques.
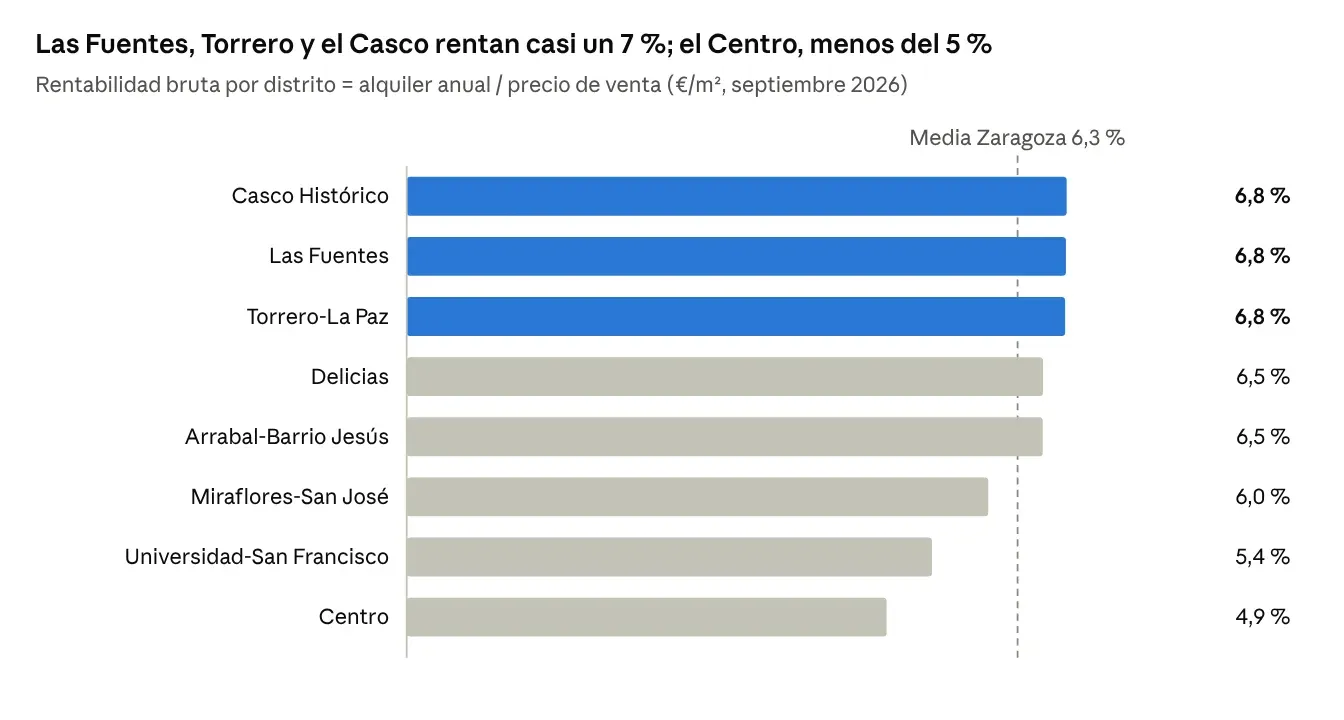
RENTABILIDAD BRUTA POR DISTRITO EN ZARAGOZA (2026)
· Casco Histórico: 6,8 %
· Las Fuentes: 6,8 %
· Torrero-La Paz: 6,8 %
· Delicias: 6,5 %
· Arrabal-Barrio Jesús: 6,5 %
· Media de Zaragoza: 6,3 %
· Miraflores-San José: 6,0 %
· Universidad-San Francisco: 5,4 %
· Centro: 4,9 %
Los barrios obreros son los que más rentan. El alquiler cuesta casi lo mismo en toda la ciudad (entre 12 y 13 €/m²), pero comprar en Las Fuentes o Torrero es casi un 30 % más barato que en el Centro.
Ojo con el Casco: renta mucho, pero ahí la finca lo es todo. Un edificio sin ascensor o con derramas pendientes se come la rentabilidad en un año.
RENTABILIDAD BRUTA VS. NETA: LO QUE NADIE TE CUENTA
La rentabilidad bruta es la que ves en los anuncios. La que te importa es la neta, y suele ser 2 o 3 puntos más baja.
Te pongo un ejemplo tipo de lo que compramos hoy: un piso de 3 habitaciones en Delicias para reformar.
· Precio de compra: 130.000 €
· ITP Aragón (8 %): 10.400 €
· Notaría, registro y gestoría: 2.000 €
· Reforma: 15.000 €
· Inversión total: 157.400 €
· Alquiler: 850 €/mes, 10.200 € al año
· IBI, comunidad, seguros (hogar + impago), mantenimiento y 1 mes vacío: 2.950 € al año
· Beneficio neto antes de impuestos: 7.250 € al año
Rentabilidad bruta (alquiler / precio): 7,8 %. Es la que te venderán.
Rentabilidad neta (beneficio / inversión total): 4,6 %. Es la real.
Si lo financias al 80 % (104.000 € a 30 años al 2,5 %), la cuota es de unos 411 €/mes. Pones 53.400 € de tu bolsillo, te quedan unos 2.300 € de flujo al año después de pagar la hipoteca y, además, vas amortizando capital cada mes.
Esto es lo que tienes que mirar siempre: cuánto pones, cuánto te queda y cuánto patrimonio construyes. No el porcentaje del anuncio.
¿Y EL ALQUILER POR HABITACIONES?
Hasta ahora, alquilar por habitaciones subía la rentabilidad bruta 2 o 3 puntos sobre el alquiler tradicional. Con el nuevo decreto eso cambia: la suma de las habitaciones no podrá superar lo que valdría alquilar el piso entero. Ya escribí sobre esto en mi artículo sobre el decreto, aquí en el blog.
Para el inversor, la conclusión práctica es clara:
1. Haz siempre los números como alquiler tradicional. Si la operación no cuadra así, no la compres.
2. Las habitaciones dejan de ser el plan y pasan a ser un extra. Sirven para perfiles concretos (estudiantes, profesionales desplazados), no para inflar el precio.
3. Cuidado con los anuncios que te venden un 10 % por habitaciones. Ese número, con la nueva norma, puede no ser legal.
QUÉ BARRIOS ELEGIRÍA YO SEGÚN TU PERFIL
No hay un barrio "mejor". Hay un barrio mejor para lo que tú buscas.
Si buscas flujo de caja (que el piso se pague solo y sobre): Las Fuentes, Torrero-La Paz y Delicias. Rentabilidades brutas del 6,5 al 6,8 % y una demanda de alquiler muy fuerte. El alquiler sube entre un 12 y un 14 % al año.
Si buscas equilibrio entre renta y revalorización: Casco Histórico y Arrabal-Barrio Jesús. Buena renta, pero toca mirar bien la finca: edificios antiguos, sin ascensor y con derramas.
Si buscas patrimonio seguro y revalorización: Universidad-San Francisco y Centro. Renta más baja (4,9 a 5,4 %), pero son pisos fáciles de vender y de alquilar siempre.
Mi consejo: si es tu primera inversión y la vas a financiar, empieza por flujo de caja. Un piso que se paga solo te deja dormir tranquilo y te abre la puerta al segundo.
Y una cosa importante: el barrio importa, pero la calle y la finca importan más. Dentro de Delicias hay calles que rentan muy por encima de la media y otras en las que no compraría nunca. Ahí es donde está el trabajo de verdad.
PREGUNTAS FRECUENTES
¿Qué rentabilidad da un piso en Zaragoza en 2026?
De media, un 6,3 % bruto. Neto, después de impuestos de compra, gastos y meses vacíos, lo normal es entre un 4 y un 5 %.
¿Cuál es el mejor barrio para invertir en Zaragoza?
Para renta: Las Fuentes, Torrero-La Paz y Delicias. Para revalorización y liquidez: Universidad y Centro.
¿Cuánto dinero necesito para invertir en un piso en Zaragoza?
Con financiación al 80 %, para un piso de unos 130.000 € necesitas alrededor de 50.000 a 55.000 € entre entrada, impuestos, gastos y reforma.
¿Sigue siendo rentable alquilar por habitaciones?
Con el nuevo decreto, la suma de habitaciones no puede superar el alquiler del piso completo. Calcula siempre como alquiler tradicional y trata las habitaciones como un extra.
¿Los precios van a seguir subiendo?
En septiembre de 2026 la venta subía un 9,1 % anual y el alquiler un 10,3 %. Mientras falte oferta, la presión sigue ahí.
¿QUIERES QUE HAGAMOS LOS NÚMEROS DE TU INVERSIÓN?
Estos datos son medias de distrito. Una buena operación no se encuentra en la media: se encuentra en el piso concreto, comprado al precio correcto y con los números bien hechos.
Eso es lo que hacemos con mi equipo cada semana. Escríbeme y vemos tu caso en 15 minutos.
Fuente de los datos: precios medios de oferta de venta y alquiler de idealista, septiembre de 2026. Rentabilidad bruta = alquiler anual / precio de venta. Son precios de anuncio: el precio de cierre suele ser algo menor, y por eso la rentabilidad real de una buena compra es mayor.